
Die kurze Antwort
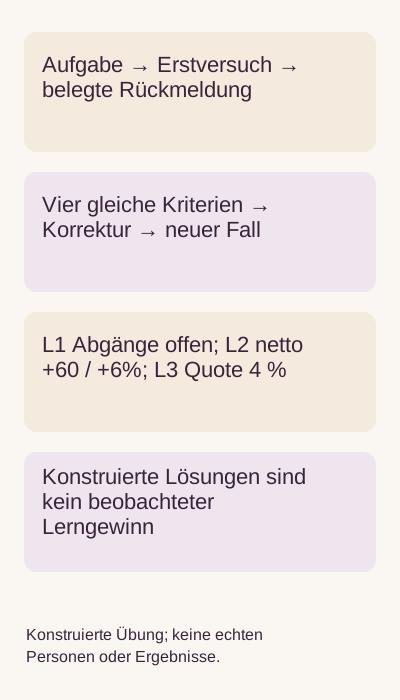
Bestimme konkrete Eingabe, gewünschte Handlung und prüfbare Ausgabe. Übung und Kriterien passen zu dieser Aufgabe; anschließend folgt ein neuer Fall mit dokumentierter Unterstützung. Aufwand, Kursabschluss, Übungsdatei und tatsächliche Leistung bleiben getrennt. Eine gelungene enge Übung stützt diese Aufgabe unter ihren Bedingungen, kein allgemeines Zertifikat oder Geschäftsergebnis.
Das nimmst du mit
- Handlung und Ausgabe statt unbestimmter Expertenabsicht wählen.
- Gleiche Kriterien vor und nach Rückmeldung prüfen und Erstversuch erhalten.
- Neuen Fall und erlaubte Hilfe benennen; wiederholte Musterantwort ist kein breiter Kompetenzbeweis.
Eine kleine berufliche Aufgabe mit Ausgabe wählen
Für Creator mit Analyseerklärungen ist ein brauchbares Ziel: Eine kurze Notiz schreiben, die Einheit, Beobachtungsfenster, gestützte Rechnung und unbekannte Größen erhält. „Analytics lernen“ lässt den prüfbaren Gegenstand offen. Bestimme Eingabe, Ausgabe, erlaubte Quellen und realistischen nächsten Prüfpunkt. Beginne mit eigener oder erlaubter Übung statt privater Kundendaten.
CMUs Kursgestaltung verbindet Ziele, Bewertung und Unterricht und klärt vage Absichten durch beobachtbare Handlungen. Diesen allgemeinen Gedanken nutzen wir für eine eigene berufliche Übungsaufgabe. Das ist ein didaktischer Rahmen, kein Beleg für den Lernerfolg aller Leser oder eine anerkannte Prüfung.
Kriterien und Hilfe vor dem Versuch erklären
Vier Kriterien gelten: richtige Einheit, richtiges Datum/Fenster, erlaubte Rechnung und ehrliche Unbekannte. Wesentliche Sachfehler bleiben sichtbar statt hinter hohem Mittelwert zu verschwinden. Halte fest, ob Notizen, Rechner, Muster, andere Personen oder Software erlaubt sind. Eigenständiger Abruf und hilfreiches unterstütztes Arbeitsergebnis beantworten andere Fragen.
Kursabschluss oder Bestätigungsanzahl lassen sich getrennt erfassen, ohne zum Aufgabenergebnis zu werden. Erzeuge etwas Prüfbares: tatsächlichen Text mit Quellreferenz. Musterlösung und Prüfung hier sind verfasste Übungsdaten; niemand absolvierte die Aufgabe und kein Skript bewertet beliebige neue Erklärungen automatisch.
| Kriterium | Prüfgegenstand | Genügt nicht |
|---|---|---|
| Einheit | Was die Zahl zählt | Zahl ohne Bedeutung |
| Fenster | Stichtag oder gemessener Zeitraum | Undatiertes „dieses Jahr“ |
| Rechnung | Nur durch Eingaben gestützte Operationen | Plausibler Wert mit geratenem Nenner |
| Unbekannte | Fehlende Information und Grenzen sichtbar | Abschlussabzeichen oder sichere Formulierung |
Eine vollständige Übungsnotiz gegen die Quelle prüfen
Konstruierte Eingabe L1: Stichtag 31. Oktober mit 1.200 Followern, dazu 90 neue Follows desselben Kontos im Oktober; Abgänge unbekannt. Unvollständiges Muster: „Am 31. Oktober hat das Konto 1.200 Follower und 90 Oktober-Follows, also 90 Nettowachstum.“ Einheit und Daten stehen da, der letzte Schluss ist jedoch ungedeckt. Ohne Abgänge bleiben Nettoänderung und Anfangsbestand offen.
Korrigiertes Muster: „Der Bestand am 31. Oktober beträgt 1.200 Follower. Im Oktober sind 90 neue Follows erfasst. Abgänge fehlen; Nettoänderung und Anfangsbestand bleiben unbelegt.“ Das repariert die konkrete Folgerung und erhält den Erstversuch zum Vergleich. Vier erklärte Kriterien ergeben keine Prozentbewertung umfassender beruflicher Fähigkeit.
Vollständige Eingaben, alte/neue Notiz und Lösung stehen im Paket. Der Prüfer kontrolliert numerische Grenzen und Merkmale dieser verfassten Übung. Er bewertet weder echte Lernende noch Verständnis durch Download und zertifiziert keinen ähnlichen Bericht.
Zwei gedachte Ergänzungen zeigen die Lücke: Ohne weitere Anpassungen können verschiedene Abgänge denselben beobachteten Endbestand mit 90 Zugängen ergeben. Das sind mögliche Lehrverläufe, keine Schätzungen der fehlenden Werte oder Wahrscheinlichkeiten.
| Gedachte Abgänge | Verträglicher Anfang | Zugänge | Endbestand |
|---|---|---|---|
| 0 | 1.110 | 90 | 1.200 |
| 40 | 1.150 | 90 | 1.200 |
Einen neuen Fall mit denselben Kriterien bearbeiten
L2 ändert die bekannten Eingaben: Anfangsbestand 1.000, 90 Zugänge, 30 Abgänge, Endbestand 1.060. Die Übung erklärt vollständige Bewegungen desselben Kontos ohne weitere Anpassungen. Damit gilt 1.000+90−30=1.060, Nettoänderung 60 und bezogen auf den Anfang 6 Prozent. Andere Eingaben erlauben andere Schlüsse; nicht jeder Followerbericht trägt Nettowachstum.
L3 prüft Übertragung auf eine andere Einheit: 80 Reaktionen plus Kommentare durch 2.000 Impressionen ergeben 4 Prozent. Das ist Ereignis-zu-Impressions-Verhältnis statt Anteil verschiedener reagierender Personen. Schreibe vor dem Lösungsteil eine eigene Erklärung und erfasse Hilfen. Bleibt ein Kriterium falsch, genau diesen Teil üben statt nur den fertigen Mustertext zu wiederholen.
Rückmeldung und späteren Versuch ohne erfundene Lernwirkung nutzen
Der IES-Leitfaden betrifft Bildung und empfiehlt verteiltes Lernen, Wechsel von Musterlösung und Problembearbeitung sowie Abrufgelegenheiten mit unterschiedlichen Evidenzeinstufungen. Er bestätigt weder diese berufliche Vorlage noch ein allgemeingültiges optimales Intervall. Wähle einen machbaren späteren Versuch für deine Arbeit, erhalte Bedingungen und prüfe dieselben Kriterien.
Quelle, Versuch, Rückmeldung, Korrektur und neuen Fall getrennt erfassen. Nachlesen kann hilfreich sein; anschließendes Abschreiben ist aber keine Prüfung ohne Hilfe. Zeigst du die Arbeit später auf LinkedIn, benenne konkrete Übung und wirkliche Unterstützung. Daraus werden weder unabhängige Zertifizierung noch Kundenumsetzung oder durch einen Kurs verursachter Berufserfolg.
Eine enge Aussage durch den Lernvermerk stützen
Der bearbeitbare Bogen erfasst Ziel, erlaubte Eingabe, Ausgabe, vier Kriterien, Hilfen, Erstversuch, Prüfung, Korrektur und neuen Fall. Das eigene Paket ergänzt drei vollständige Aufgaben, getrennte zweisprachige Lösung und unvollständige/korrigierte Notiz. Öffne nur nötiges Übungsmaterial und schütze tatsächlich private Arbeit angemessen.
Primäre Bildungshinweise wurden am 1. November 2026 gelesen. L-Eingaben und Versuche sind erfundenes Lehrmaterial, keine Schüler- oder Kundenbeobachtungen. Der lokale Prüfer bestätigt nur Rechnung und erklärte Übungsbedingungen. Weder Kurskauf noch Personenprüfung, Qualifikation, Profiländerung oder gemessener Leser-Lerngewinn fand statt.
- Beobachtbare Aufgabe und Ausgabe bestimmen.
- Kriterien und erlaubte Hilfe festlegen.
- Erstversuch erzeugen und erhalten.
- Fehler erklären, prüfen und überarbeiten.
- Später neuen Fall bearbeiten und nur belegte Aussage machen.
Quellen & Produktinformationen
Produktangaben beziehen sich auf den Stand dieser Veröffentlichung. Externe Funktionen und Oberflächen können sich ändern.


